ছাদে সোলার প্যানেল বসালেই সহজ ঋণের সুযোগ, জানুন নিয়ম

ছাদে সোলার প্যানেল বসালেই সহজ ঋণের সুযোগ, জানুন নিয়ম
সিটিজেন জার্নাল ডেস্ক
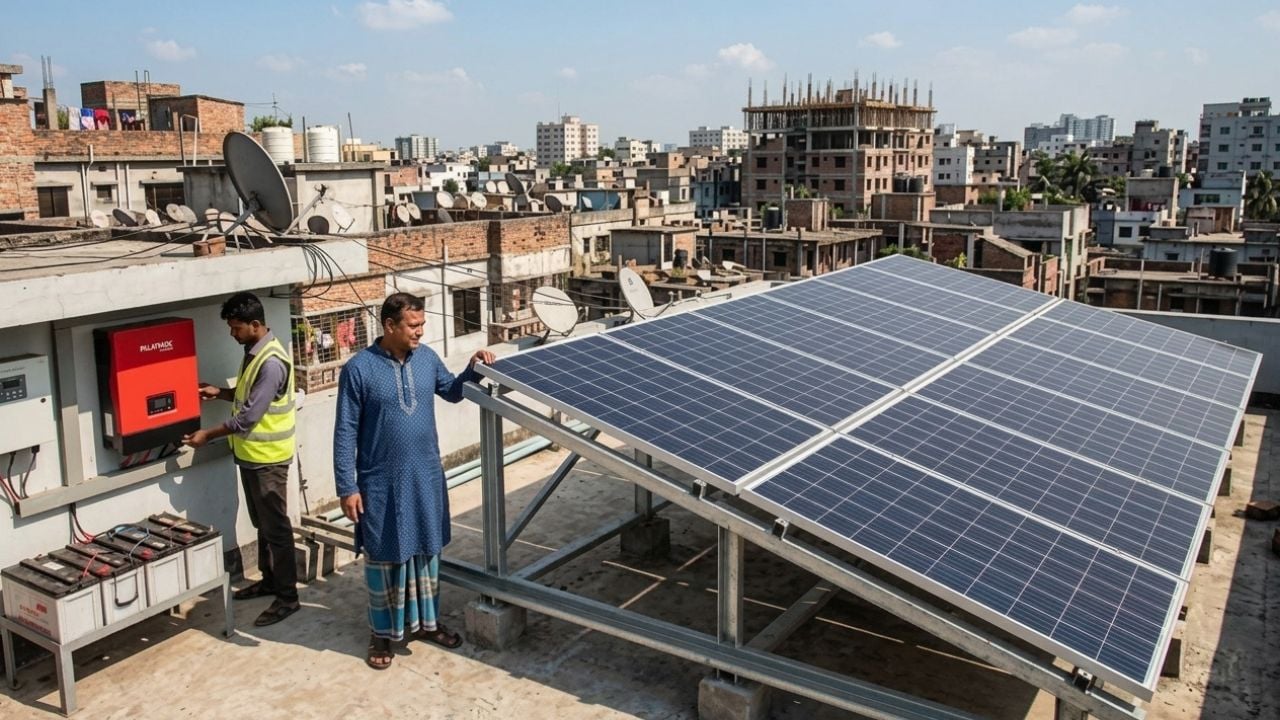
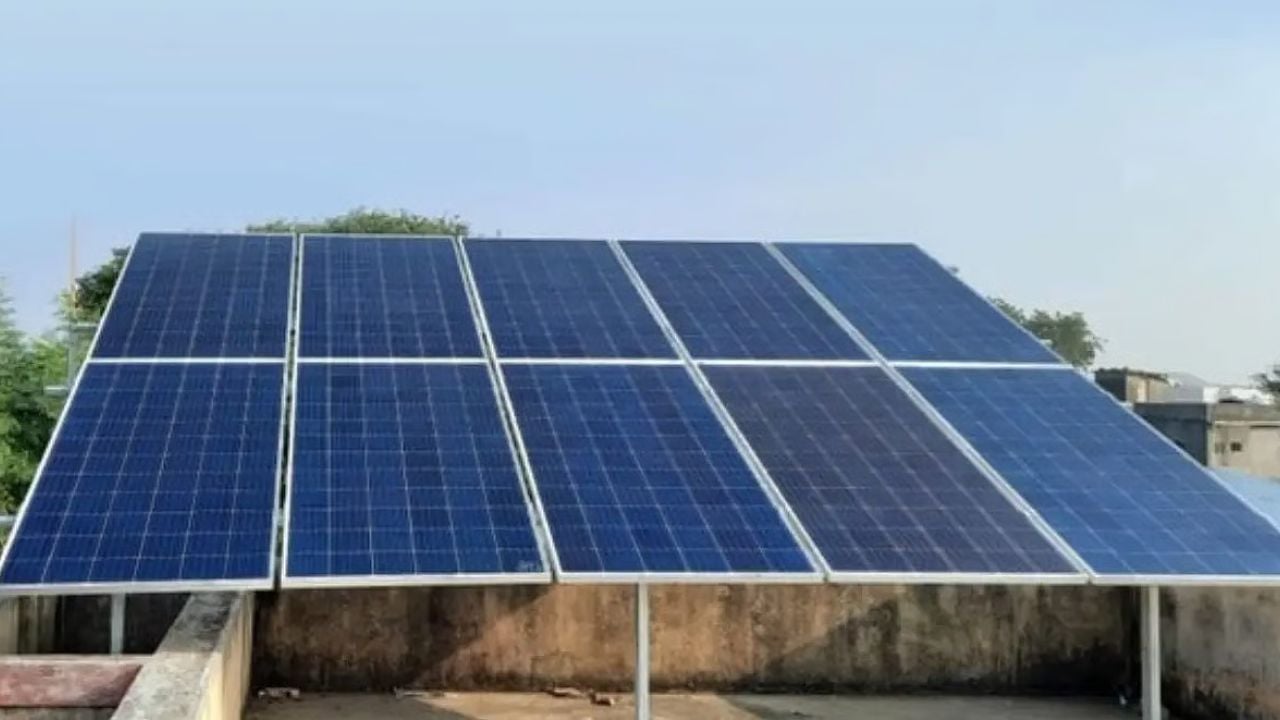
পরিবেশবান্ধব ও নবায়নযোগ্য জ্বালানি ব্যবহারে উৎসাহ দিতে ১ হাজার ৫০০ কোটি টাকার ঋণ কর্মসূচি হাতে নিয়েছে সরকার। এ কর্মসূচির আওতায় গৃহস্থালি, প্রতিষ্ঠান ও শিল্পকারখানায় ছাদভিত্তিক সৌরবিদ্যুৎ ব্যবস্থা স্থাপন, সম্প্রসারণ ও আধুনিকায়নে সহজ শর্তে ঋণ পাওয়া যাবে।
গত ১৪ সেপ্টেম্বর অর্থ মন্ত্রণালয়ের অর্থ বিভাগের সামষ্টিক অর্থনীতি অনুবিভাগের রাজস্ব নীতি-১ শাখা থেকে জারি করা এক পরিপত্রে এসব তথ্য জানানো হয়।
পরিপত্র অনুযায়ী, এ ঋণের জন্য বার্ষিক সরকারি সুদহার হবে মাত্র .৫ শতাংশ। তবে গ্রাহক পর্যায়ে সব ধরনের ফি ও চার্জসহ সর্বোচ্চ কার্যকর বার্ষিক সুদহার ৬ শতাংশ নির্ধারণ করা হয়েছে।
কর্মসূচির আওতায় যা থাকছে
সরকারের এ কর্মসূচির আওতায় গৃহস্থালি, প্রাতিষ্ঠানিক ও শিল্প পর্যায়ে ছাদভিত্তিক সৌরবিদ্যুৎ ব্যবস্থা স্থাপন, সম্প্রসারণ ও আধুনিকায়ন করা যাবে। এর মধ্যে রয়েছে- নেট মিটারিং সংযোগ, সোলার হোম সিস্টেম, শিল্প প্রতিষ্ঠানের সৌরবিদ্যুৎ ব্যবস্থা, সৌরচালিত সেচপাম্প, ইনভার্টার, মিটার ও ব্যাটারি সংরক্ষণ ব্যবস্থার অর্থায়ন।
এটি বাস্তবায়নে তিনটি প্রতিষ্ঠানকে অংশগ্রহণকারী সংস্থা হিসেবে দায়িত্ব দেওয়া হয়েছে। প্রতিষ্ঠানগুলো হলো- ইনফ্রাস্ট্রাকচার ডেভেলপমেন্ট কোম্পানি লিমিটেড (ইডকল), বাংলাদেশ ইনফ্রাস্ট্রাকচার ফাইন্যান্স ফান্ড লিমিটেড (বিআইএফএফএল) এবং পল্লী কর্ম-সহায়ক ফাউন্ডেশন (পিকেএসএফ)।
এ তিন সংস্থাকে ৫০০ কোটি টাকা করে মোট ১৫০০ কোটি টাকা ঋণ দেওয়া হবে।
 ছাদভিত্তিক সৌরবিদ্যুৎ সাড়ে ১০ টাকা ইউনিট দরে কিনবে সরকার
কোথা থেকে, কীভাবে আসবে এই অর্থ?
অর্থায়নের উৎস সম্পর্কে পরিপত্রে বলা হয়, সরকারের পরিচালন ঋণ থেকে ৫০০ কোটি টাকা দেওয়া হবে। আর বাকি ১ হাজার কোটি টাকা ২০২৬-২৭ অর্থবছরের বাজেটে ক্ষুদ্র, অতি ক্ষুদ্র ও মাঝারি (এমএসএমই) খাতের জন্য সংরক্ষিত ২ হাজার কোটি টাকার থোক বরাদ্দ থেকে পুনর্বিন্যাস করে দেওয়া হবে।
ঋণের মেয়াদ ১০ বছর
সরকার ও অংশগ্রহণকারী প্রতিষ্ঠানের মধ্যে চুক্তি স্বাক্ষরের পর চাহিদার ভিত্তিতে অর্থ ছাড় করা হবে। এ ঋণের মেয়াদ হবে ১০ বছর। এর মধ্যে ১ বছর গ্রেস পিরিয়ড থাকবে। এ সময় অর্থ পরিশোধ করতে হবে না। তবে গ্রেস পিরিয়ড শেষে নির্ধারিত কিস্তিতে আসল ও সুদ পরিশোধ শুরু করতে হবে।
কারা ঋণ পাবেন?
প্রতিষ্ঠানগুলো সরাসরি কিংবা সহযোগী প্রতিষ্ঠানের মাধ্যমে ঋণ দিতে পারবে, তবে গ্রাহকের ঋণ অনাদায়ের ঝুঁকি সংশ্লিষ্ট প্রতিষ্ঠানকেই বহন করতে হবে।
ঋণের টাকা যেসব কাজে ব্যবহার করা যাবে না
এ ঋণের অর্থ দিয়ে পুরোনো ঋণ পরিশোধ করা যাবে না। এছাড়াও এভারগ্রিনিং, জমি বা শেয়ার কেনা, ব্যক্তিগত ভোগ, প্রশাসনিক ব্যয় বা অন্য কোনো তহবিলে অর্থ স্থানান্তর করা যাবে না।
 সেচ পাম্প চলবে সৌরবিদ্যুতে, ৭ হাজার কোটি টাকার প্রকল্প
ডিজিটাল ব্যবস্থায় নজরদারি
ঋণ নীতি ও গ্রাহক যোগ্যতার মানদণ্ড নির্ধারণ করবে অংশগ্রহণকারী প্রতিষ্ঠানগুলো। এক্ষেত্রে তারা তাদের পর্ষদের অনুমোদন নেবে। পাশাপাশি গ্রাহক পরিচিতি (কেওয়াইসি) এবং অর্থপাচার প্রতিরোধ ও সন্ত্রাসে অর্থায়ন মোকাবিলা (এএমএল/সিএফটি) আইন কঠোরভাবে মেনে চলতে হবে।
স্বচ্ছতা বজায় রাখতে অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে পৃথক ব্যাংক হিসাব, পর্ষদ অনুমোদিত পরিচালন পরিকল্পনা ও ডিজিটাল তথ্য ব্যবস্থাপনা ব্যবস্থা (এমআইএস) চালু করতে হবে। প্রতিটি ঋণের জন্য স্বতন্ত্র আইডেন্টিফায়ার নম্বর থাকতে হবে। সেইসঙ্গে ডিজিটাল আর্থিক হিসাবের মাধ্যমে অর্থ বিতরণ নিশ্চিত করতে হবে।
ত্রৈমাসিক ও বার্ষিক প্রতিবেদন জমা বাধ্যতামূলক
কর্মসূচির বার্ষিক স্বাধীন বহিঃনিরীক্ষা প্রতিবেদন অর্থ বিভাগে জমা দিতে হবে। এছাড়া তিন মাস পরপর ঋণ বিতরণ ও আদায়ের হালনাগাদ প্রতিবেদন জমা দিতে হবে। আর অর্থবছর শেষে ৯০ দিনের মধ্যে নিরীক্ষিত বার্ষিক প্রতিবেদন জমা দেওয়া বাধ্যতামূলক।
পরিপত্র জারির ৩০ দিনের মধ্যে অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে কর্মসূচি নির্দেশিকা ও ঋণনীতি অর্থ বিভাগে জমা দিতে নির্দেশনা দেওয়া হয়েছে। জনস্বার্থে জারি করা এ পরিপত্র অবিলম্বে কার্যকর হয়েছে।
পরিবেশবান্ধব ও নবায়নযোগ্য জ্বালানি ব্যবহারে উৎসাহ দিতে ১ হাজার ৫০০ কোটি টাকার ঋণ কর্মসূচি হাতে নিয়েছে সরকার। এ কর্মসূচির আওতায় গৃহস্থালি, প্রতিষ্ঠান ও শিল্পকারখানায় ছাদভিত্তিক সৌরবিদ্যুৎ ব্যবস্থা স্থাপন, সম্প্রসারণ ও আধুনিকায়নে সহজ শর্তে ঋণ পাওয়া যাবে।
গত ১৪ সেপ্টেম্বর অর্থ মন্ত্রণালয়ের অর্থ বিভাগের সামষ্টিক অর্থনীতি অনুবিভাগের রাজস্ব নীতি-১ শাখা থেকে জারি করা এক পরিপত্রে এসব তথ্য জানানো হয়।
পরিপত্র অনুযায়ী, এ ঋণের জন্য বার্ষিক সরকারি সুদহার হবে মাত্র .৫ শতাংশ। তবে গ্রাহক পর্যায়ে সব ধরনের ফি ও চার্জসহ সর্বোচ্চ কার্যকর বার্ষিক সুদহার ৬ শতাংশ নির্ধারণ করা হয়েছে।
কর্মসূচির আওতায় যা থাকছে
সরকারের এ কর্মসূচির আওতায় গৃহস্থালি, প্রাতিষ্ঠানিক ও শিল্প পর্যায়ে ছাদভিত্তিক সৌরবিদ্যুৎ ব্যবস্থা স্থাপন, সম্প্রসারণ ও আধুনিকায়ন করা যাবে। এর মধ্যে রয়েছে- নেট মিটারিং সংযোগ, সোলার হোম সিস্টেম, শিল্প প্রতিষ্ঠানের সৌরবিদ্যুৎ ব্যবস্থা, সৌরচালিত সেচপাম্প, ইনভার্টার, মিটার ও ব্যাটারি সংরক্ষণ ব্যবস্থার অর্থায়ন।
এটি বাস্তবায়নে তিনটি প্রতিষ্ঠানকে অংশগ্রহণকারী সংস্থা হিসেবে দায়িত্ব দেওয়া হয়েছে। প্রতিষ্ঠানগুলো হলো- ইনফ্রাস্ট্রাকচার ডেভেলপমেন্ট কোম্পানি লিমিটেড (ইডকল), বাংলাদেশ ইনফ্রাস্ট্রাকচার ফাইন্যান্স ফান্ড লিমিটেড (বিআইএফএফএল) এবং পল্লী কর্ম-সহায়ক ফাউন্ডেশন (পিকেএসএফ)।
এ তিন সংস্থাকে ৫০০ কোটি টাকা করে মোট ১৫০০ কোটি টাকা ঋণ দেওয়া হবে।
কোথা থেকে, কীভাবে আসবে এই অর্থ?
অর্থায়নের উৎস সম্পর্কে পরিপত্রে বলা হয়, সরকারের পরিচালন ঋণ থেকে ৫০০ কোটি টাকা দেওয়া হবে। আর বাকি ১ হাজার কোটি টাকা ২০২৬-২৭ অর্থবছরের বাজেটে ক্ষুদ্র, অতি ক্ষুদ্র ও মাঝারি (এমএসএমই) খাতের জন্য সংরক্ষিত ২ হাজার কোটি টাকার থোক বরাদ্দ থেকে পুনর্বিন্যাস করে দেওয়া হবে।
ঋণের মেয়াদ ১০ বছর
সরকার ও অংশগ্রহণকারী প্রতিষ্ঠানের মধ্যে চুক্তি স্বাক্ষরের পর চাহিদার ভিত্তিতে অর্থ ছাড় করা হবে। এ ঋণের মেয়াদ হবে ১০ বছর। এর মধ্যে ১ বছর গ্রেস পিরিয়ড থাকবে। এ সময় অর্থ পরিশোধ করতে হবে না। তবে গ্রেস পিরিয়ড শেষে নির্ধারিত কিস্তিতে আসল ও সুদ পরিশোধ শুরু করতে হবে।
কারা ঋণ পাবেন?
প্রতিষ্ঠানগুলো সরাসরি কিংবা সহযোগী প্রতিষ্ঠানের মাধ্যমে ঋণ দিতে পারবে, তবে গ্রাহকের ঋণ অনাদায়ের ঝুঁকি সংশ্লিষ্ট প্রতিষ্ঠানকেই বহন করতে হবে।
ঋণের টাকা যেসব কাজে ব্যবহার করা যাবে না
এ ঋণের অর্থ দিয়ে পুরোনো ঋণ পরিশোধ করা যাবে না। এছাড়াও এভারগ্রিনিং, জমি বা শেয়ার কেনা, ব্যক্তিগত ভোগ, প্রশাসনিক ব্যয় বা অন্য কোনো তহবিলে অর্থ স্থানান্তর করা যাবে না।
ডিজিটাল ব্যবস্থায় নজরদারি
ঋণ নীতি ও গ্রাহক যোগ্যতার মানদণ্ড নির্ধারণ করবে অংশগ্রহণকারী প্রতিষ্ঠানগুলো। এক্ষেত্রে তারা তাদের পর্ষদের অনুমোদন নেবে। পাশাপাশি গ্রাহক পরিচিতি (কেওয়াইসি) এবং অর্থপাচার প্রতিরোধ ও সন্ত্রাসে অর্থায়ন মোকাবিলা (এএমএল/সিএফটি) আইন কঠোরভাবে মেনে চলতে হবে।
স্বচ্ছতা বজায় রাখতে অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে পৃথক ব্যাংক হিসাব, পর্ষদ অনুমোদিত পরিচালন পরিকল্পনা ও ডিজিটাল তথ্য ব্যবস্থাপনা ব্যবস্থা (এমআইএস) চালু করতে হবে। প্রতিটি ঋণের জন্য স্বতন্ত্র আইডেন্টিফায়ার নম্বর থাকতে হবে। সেইসঙ্গে ডিজিটাল আর্থিক হিসাবের মাধ্যমে অর্থ বিতরণ নিশ্চিত করতে হবে।
ত্রৈমাসিক ও বার্ষিক প্রতিবেদন জমা বাধ্যতামূলক
কর্মসূচির বার্ষিক স্বাধীন বহিঃনিরীক্ষা প্রতিবেদন অর্থ বিভাগে জমা দিতে হবে। এছাড়া তিন মাস পরপর ঋণ বিতরণ ও আদায়ের হালনাগাদ প্রতিবেদন জমা দিতে হবে। আর অর্থবছর শেষে ৯০ দিনের মধ্যে নিরীক্ষিত বার্ষিক প্রতিবেদন জমা দেওয়া বাধ্যতামূলক।
পরিপত্র জারির ৩০ দিনের মধ্যে অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে কর্মসূচি নির্দেশিকা ও ঋণনীতি অর্থ বিভাগে জমা দিতে নির্দেশনা দেওয়া হয়েছে। জনস্বার্থে জারি করা এ পরিপত্র অবিলম্বে কার্যকর হয়েছে।
ছাদে সোলার প্যানেল বসালেই সহজ ঋণের সুযোগ, জানুন নিয়ম
সিটিজেন জার্নাল ডেস্ক
পরিবেশবান্ধব ও নবায়নযোগ্য জ্বালানি ব্যবহারে উৎসাহ দিতে ১ হাজার ৫০০ কোটি টাকার ঋণ কর্মসূচি হাতে নিয়েছে সরকার। এ কর্মসূচির আওতায় গৃহস্থালি, প্রতিষ্ঠান ও শিল্পকারখানায় ছাদভিত্তিক সৌরবিদ্যুৎ ব্যবস্থা স্থাপন, সম্প্রসারণ ও আধুনিকায়নে সহজ শর্তে ঋণ পাওয়া যাবে।
গত ১৪ সেপ্টেম্বর অর্থ মন্ত্রণালয়ের অর্থ বিভাগের সামষ্টিক অর্থনীতি অনুবিভাগের রাজস্ব নীতি-১ শাখা থেকে জারি করা এক পরিপত্রে এসব তথ্য জানানো হয়।
পরিপত্র অনুযায়ী, এ ঋণের জন্য বার্ষিক সরকারি সুদহার হবে মাত্র .৫ শতাংশ। তবে গ্রাহক পর্যায়ে সব ধরনের ফি ও চার্জসহ সর্বোচ্চ কার্যকর বার্ষিক সুদহার ৬ শতাংশ নির্ধারণ করা হয়েছে।
কর্মসূচির আওতায় যা থাকছে
সরকারের এ কর্মসূচির আওতায় গৃহস্থালি, প্রাতিষ্ঠানিক ও শিল্প পর্যায়ে ছাদভিত্তিক সৌরবিদ্যুৎ ব্যবস্থা স্থাপন, সম্প্রসারণ ও আধুনিকায়ন করা যাবে। এর মধ্যে রয়েছে- নেট মিটারিং সংযোগ, সোলার হোম সিস্টেম, শিল্প প্রতিষ্ঠানের সৌরবিদ্যুৎ ব্যবস্থা, সৌরচালিত সেচপাম্প, ইনভার্টার, মিটার ও ব্যাটারি সংরক্ষণ ব্যবস্থার অর্থায়ন।
এটি বাস্তবায়নে তিনটি প্রতিষ্ঠানকে অংশগ্রহণকারী সংস্থা হিসেবে দায়িত্ব দেওয়া হয়েছে। প্রতিষ্ঠানগুলো হলো- ইনফ্রাস্ট্রাকচার ডেভেলপমেন্ট কোম্পানি লিমিটেড (ইডকল), বাংলাদেশ ইনফ্রাস্ট্রাকচার ফাইন্যান্স ফান্ড লিমিটেড (বিআইএফএফএল) এবং পল্লী কর্ম-সহায়ক ফাউন্ডেশন (পিকেএসএফ)।
এ তিন সংস্থাকে ৫০০ কোটি টাকা করে মোট ১৫০০ কোটি টাকা ঋণ দেওয়া হবে।
কোথা থেকে, কীভাবে আসবে এই অর্থ?
অর্থায়নের উৎস সম্পর্কে পরিপত্রে বলা হয়, সরকারের পরিচালন ঋণ থেকে ৫০০ কোটি টাকা দেওয়া হবে। আর বাকি ১ হাজার কোটি টাকা ২০২৬-২৭ অর্থবছরের বাজেটে ক্ষুদ্র, অতি ক্ষুদ্র ও মাঝারি (এমএসএমই) খাতের জন্য সংরক্ষিত ২ হাজার কোটি টাকার থোক বরাদ্দ থেকে পুনর্বিন্যাস করে দেওয়া হবে।
ঋণের মেয়াদ ১০ বছর
সরকার ও অংশগ্রহণকারী প্রতিষ্ঠানের মধ্যে চুক্তি স্বাক্ষরের পর চাহিদার ভিত্তিতে অর্থ ছাড় করা হবে। এ ঋণের মেয়াদ হবে ১০ বছর। এর মধ্যে ১ বছর গ্রেস পিরিয়ড থাকবে। এ সময় অর্থ পরিশোধ করতে হবে না। তবে গ্রেস পিরিয়ড শেষে নির্ধারিত কিস্তিতে আসল ও সুদ পরিশোধ শুরু করতে হবে।
কারা ঋণ পাবেন?
প্রতিষ্ঠানগুলো সরাসরি কিংবা সহযোগী প্রতিষ্ঠানের মাধ্যমে ঋণ দিতে পারবে, তবে গ্রাহকের ঋণ অনাদায়ের ঝুঁকি সংশ্লিষ্ট প্রতিষ্ঠানকেই বহন করতে হবে।
ঋণের টাকা যেসব কাজে ব্যবহার করা যাবে না
এ ঋণের অর্থ দিয়ে পুরোনো ঋণ পরিশোধ করা যাবে না। এছাড়াও এভারগ্রিনিং, জমি বা শেয়ার কেনা, ব্যক্তিগত ভোগ, প্রশাসনিক ব্যয় বা অন্য কোনো তহবিলে অর্থ স্থানান্তর করা যাবে না।
ডিজিটাল ব্যবস্থায় নজরদারি
ঋণ নীতি ও গ্রাহক যোগ্যতার মানদণ্ড নির্ধারণ করবে অংশগ্রহণকারী প্রতিষ্ঠানগুলো। এক্ষেত্রে তারা তাদের পর্ষদের অনুমোদন নেবে। পাশাপাশি গ্রাহক পরিচিতি (কেওয়াইসি) এবং অর্থপাচার প্রতিরোধ ও সন্ত্রাসে অর্থায়ন মোকাবিলা (এএমএল/সিএফটি) আইন কঠোরভাবে মেনে চলতে হবে।
স্বচ্ছতা বজায় রাখতে অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে পৃথক ব্যাংক হিসাব, পর্ষদ অনুমোদিত পরিচালন পরিকল্পনা ও ডিজিটাল তথ্য ব্যবস্থাপনা ব্যবস্থা (এমআইএস) চালু করতে হবে। প্রতিটি ঋণের জন্য স্বতন্ত্র আইডেন্টিফায়ার নম্বর থাকতে হবে। সেইসঙ্গে ডিজিটাল আর্থিক হিসাবের মাধ্যমে অর্থ বিতরণ নিশ্চিত করতে হবে।
ত্রৈমাসিক ও বার্ষিক প্রতিবেদন জমা বাধ্যতামূলক
কর্মসূচির বার্ষিক স্বাধীন বহিঃনিরীক্ষা প্রতিবেদন অর্থ বিভাগে জমা দিতে হবে। এছাড়া তিন মাস পরপর ঋণ বিতরণ ও আদায়ের হালনাগাদ প্রতিবেদন জমা দিতে হবে। আর অর্থবছর শেষে ৯০ দিনের মধ্যে নিরীক্ষিত বার্ষিক প্রতিবেদন জমা দেওয়া বাধ্যতামূলক।
পরিপত্র জারির ৩০ দিনের মধ্যে অংশগ্রহণকারী প্রতিষ্ঠানগুলোকে কর্মসূচি নির্দেশিকা ও ঋণনীতি অর্থ বিভাগে জমা দিতে নির্দেশনা দেওয়া হয়েছে। জনস্বার্থে জারি করা এ পরিপত্র অবিলম্বে কার্যকর হয়েছে।